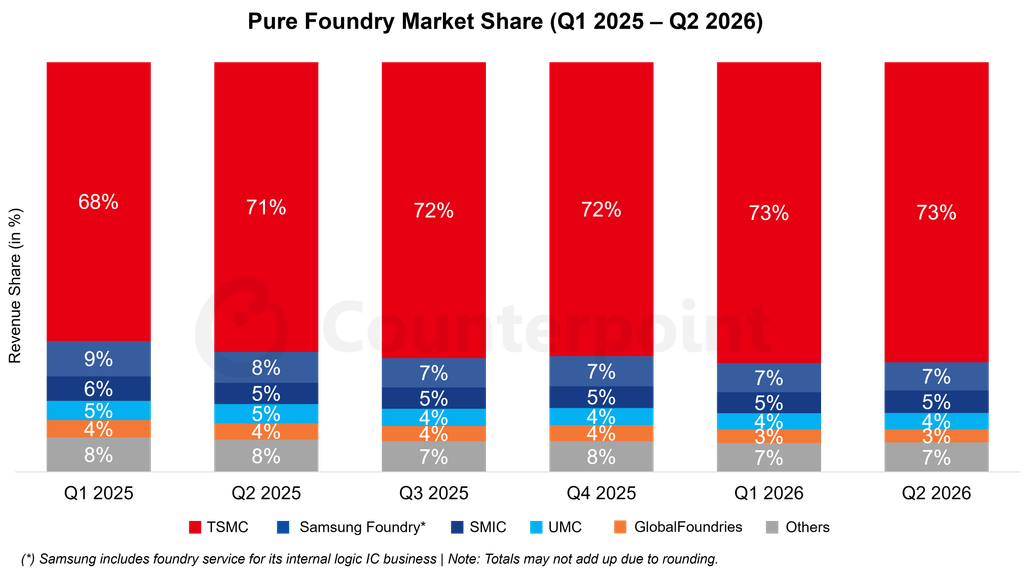
전세계 반도체 순수 파운드리 점유율 (매출액 기준) (2026년 2분기)
| 브랜드 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|---|
| TSMC | 68% | 71% | 72% | 72% | 73% | 73% |
| 삼성 파운드리 | 9% | 8% | 7% | 7% | 7% | 7% |
| SMIC | 6% | 5% | 5% | 5% | 5% | 5% |
| UMC | 5% | 5% | 4% | 4% | 4% | 4% |
| 글로벌파운드리스 | 4% | 4% | 4% | 4% | 3% | 3% |
| 기타 | 8% | 8% | 7% | 8% | 7% | 7% |
출처: 카운터포인트리서치 순수 파운드리 시장 점유율 트래커(Pure Foundry Market Share Tracker)
- 순수 파운드리 시장, AI 관련 주문 급증과 생산능력 재배치가 첨단 및 성숙 공정의 수급 불균형을 지속적으로 견인하며 2026년 2분기 전년 동기 대비 29% 성장
- TSMC, 2nm 양산과 3nm 생산 확대, 8인치·12인치 성숙 공정 및 첨단 패키징의 공급 부족에 힘입어 순수 파운드리 시장에서 2개 분기 연속 73%의 점유율 확보
- 삼성 파운드리, 2026년 1분기와 비교해 시장점유율이 큰 변동 없이 2위 유지. SF2 수율 개선을 최우선 과제로 추진하는 가운데, 2026년 상반기 파운드리 웨이퍼 가격 인상과 함께 SF4·SF5 수요가 매출 성장의 주요 동력으로 작용
- SMIC, 2026년 2분기 사상 최대 매출을 기록하며 3위 확보. 중국 내 강한 수요와 해외 주문 물량의 유입에 따른 주요 수혜 업체로 부상
- 2026년 하반기, 파운드리 웨이퍼 평균판매가격(ASP)의 지속적인 상승이 예상되는 가운데 순수 파운드리 업체들의 가동률도 상대적으로 높은 수준을 유지할 전망
전세계 반도체 순수 파운드리 점유율 (매출액 기준) (2026년 1분기)
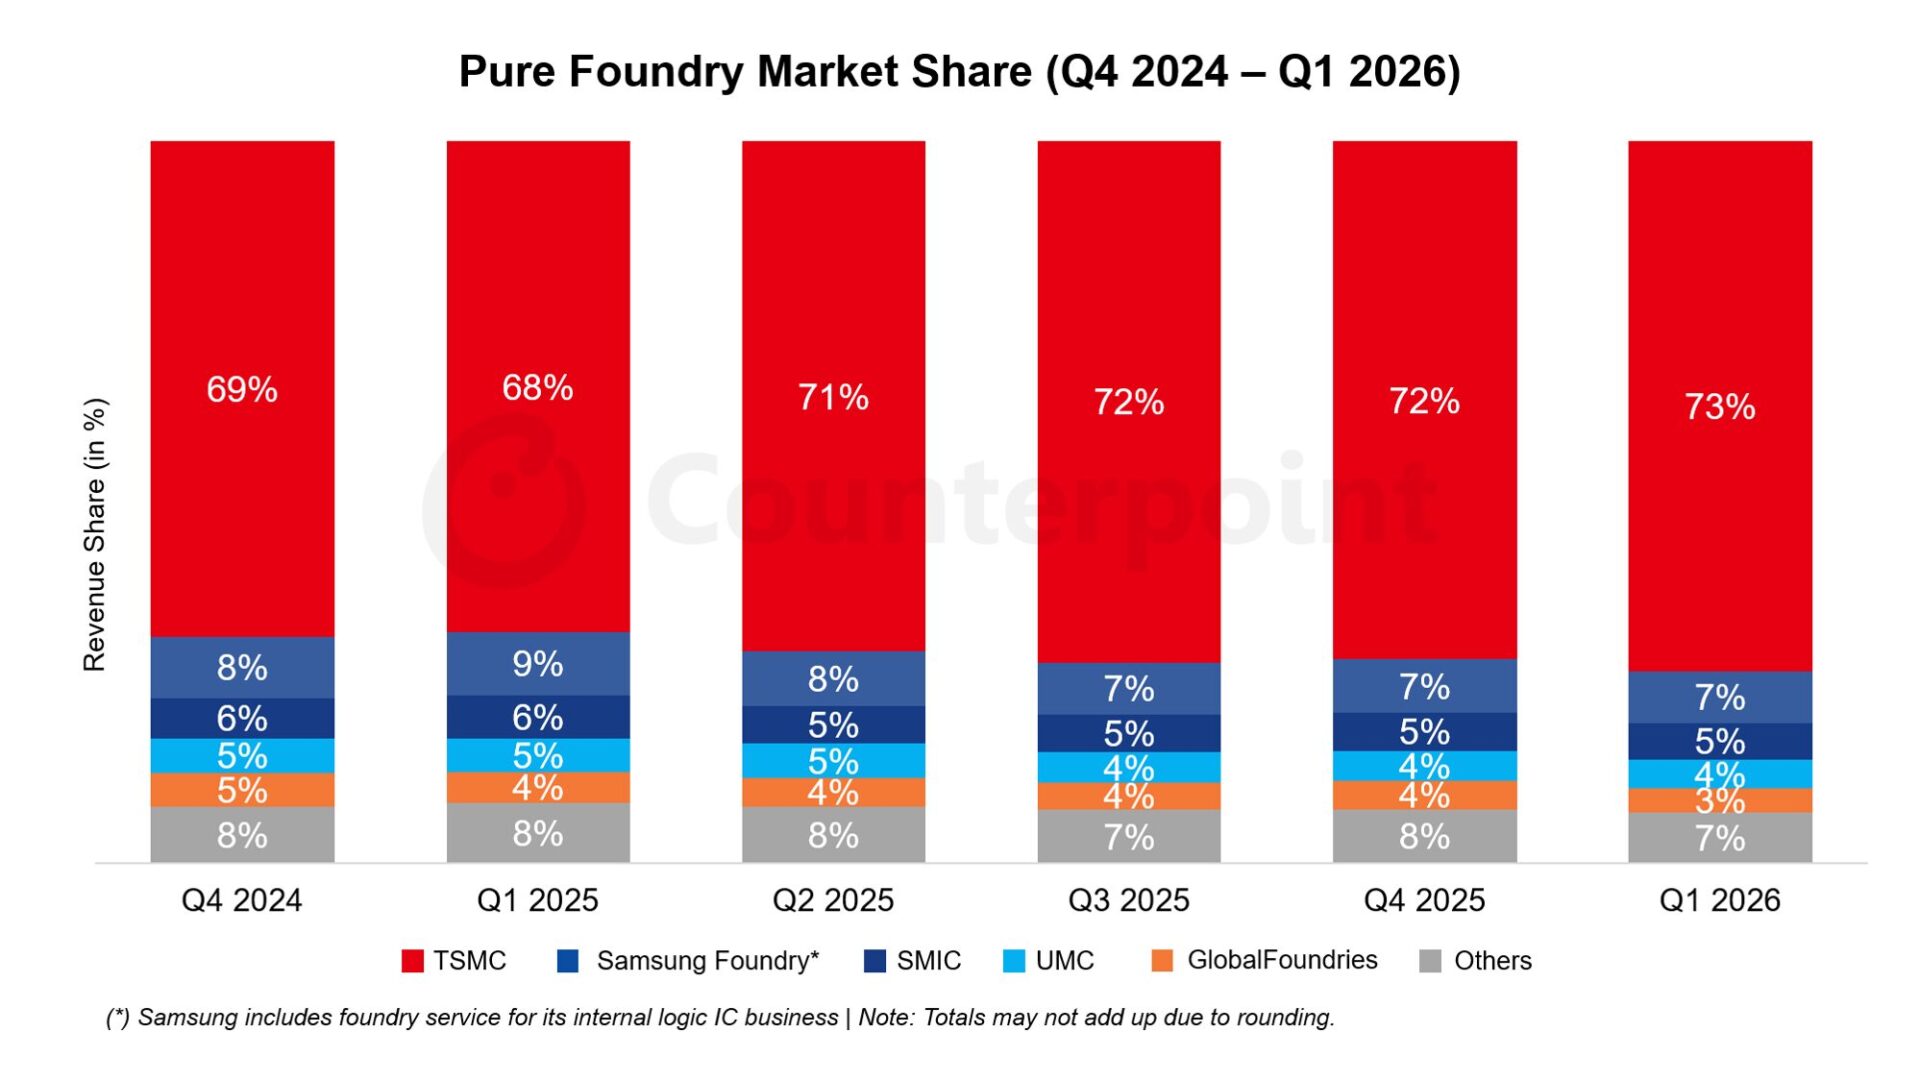
| Brands | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 |
|---|---|---|---|---|---|---|
| TSMC | 69% | 68% | 71% | 72% | 72% | 73% |
| Samsung Foundry | 8% | 9% | 8% | 7% | 7% | 7% |
| SMIC | 6% | 6% | 5% | 5% | 5% | 5% |
| UMC | 5% | 5% | 5% | 4% | 4% | 4% |
| Global Foundries | 5% | 4% | 4% | 4% | 4% | 3% |
| Others | 8% | 8% | 8% | 7% | 8% | 7% |
- 순수 파운드리 부문이 2026년 1분기 전년 동기 대비 30% 성장하였으며, 주요 원인은 첨단 패키징을 포함한 AI GPU 및 ASIC 주문의 급증으로 확인됨
- TSMC의 순수 파운드리 시장 73% 점유율 확보하며 시장 지배력 유지. N3 공정 램프업 가속화, AI GPU 수요에 따른 N4/N5 공정의 높은 가동률, 생산능력 조정에 따른 성숙 공정의 공급 타이트닝, CoWoS 생산능력 확대가 주요 배경임.
- 삼성은 7% 점유율로 2위 유지. 다만 선단 공정의 수율이 더디게 개선됨에 따라 전 분기 대비 시장 점유율 소폭 하락함. 이에 선단 공정 경쟁력 회복을 위한 SF2/SF2P 공정 수율 개선 추진중임.
- SMIC는 매출 기준 3위 확보. 가동률 93.7% 기록하며 2026년 1분기 사상 최대 분기 실적 달성.
- TSMC의 생산능력 조정에 따른 주문 이전 효과 지속. 이에 따른 주요 파운드리 업체들의 선단 공정 가동률 및 전체 웨이퍼 출하량의 2026년 전반에 걸친 지속적 증가가 전망됨.
*삼성은 자사 내부 로직 IC 사업을 위한 파운드리 서비스를 포함
전세계 반도체 순수 파운드리 점유율 (매출액 기준) (2025년 4분기)
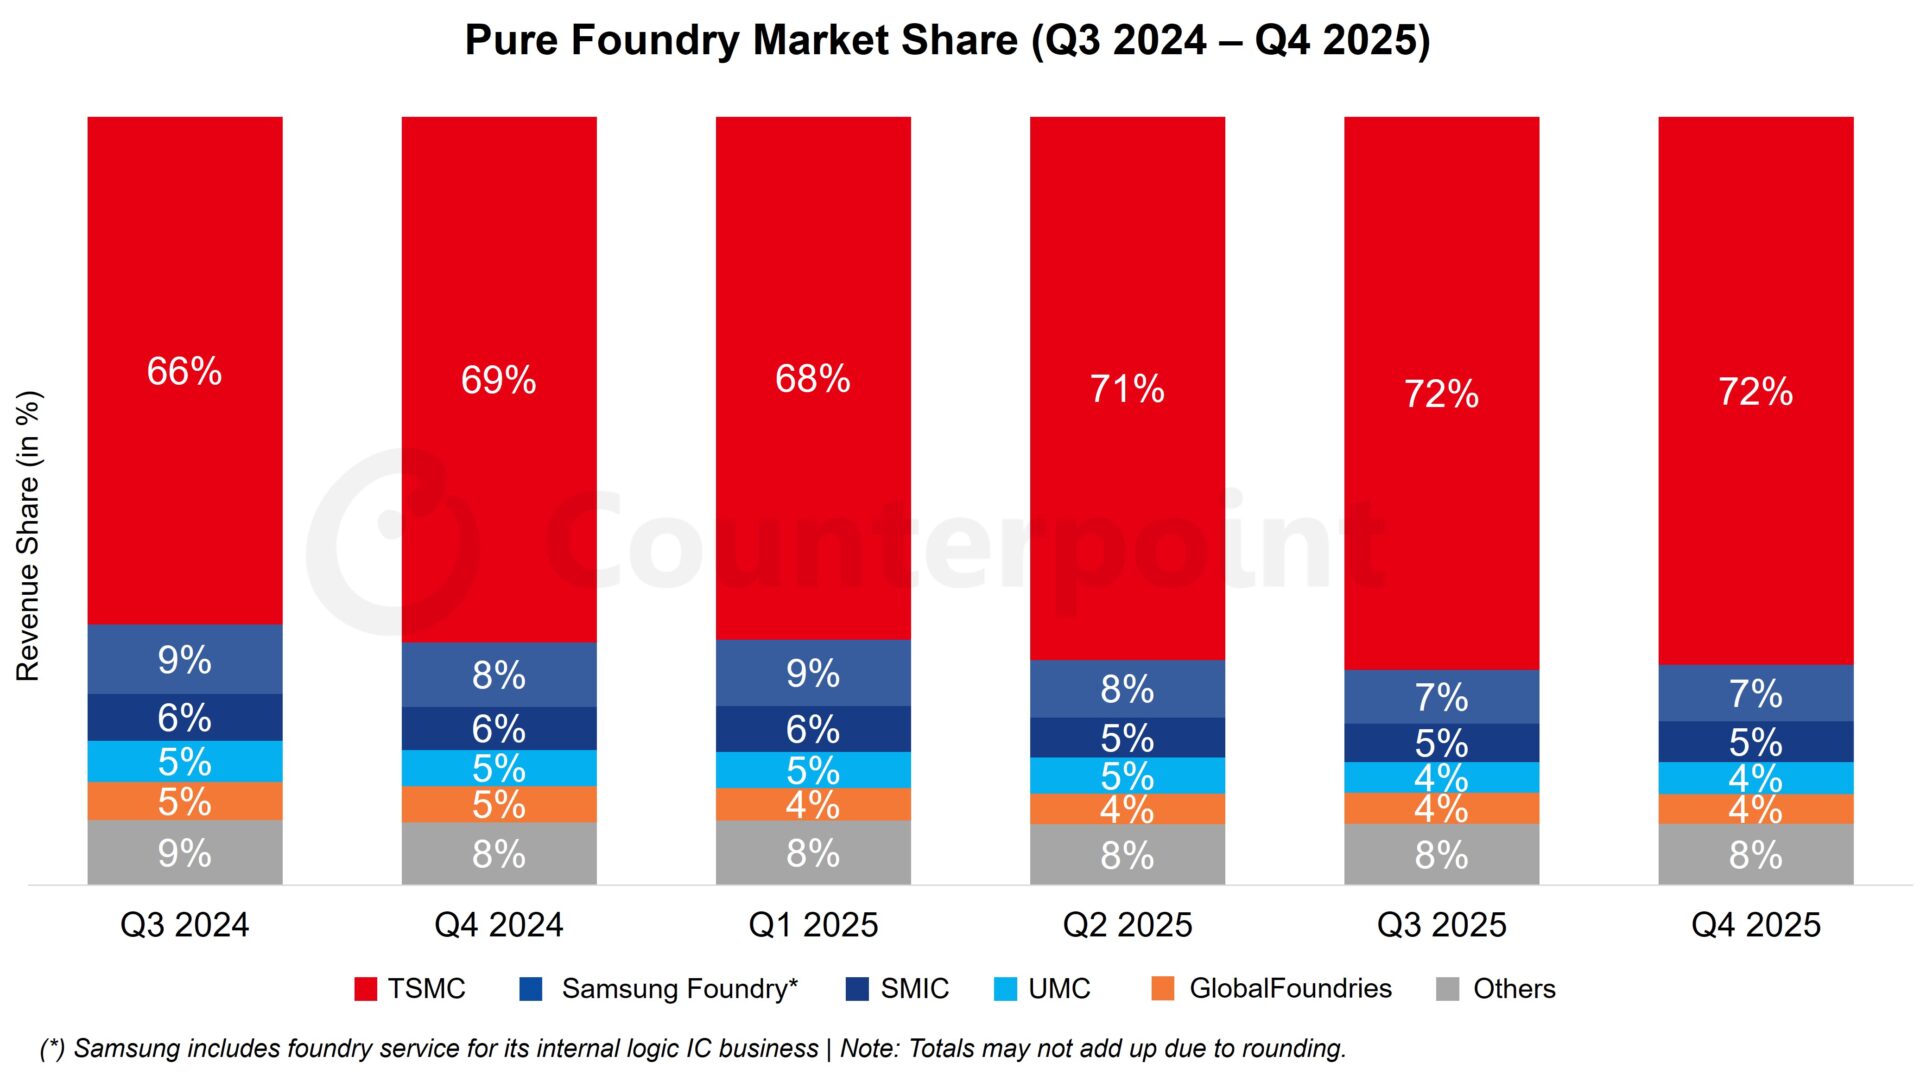
| Brands | Q3 2024 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 |
|---|---|---|---|---|---|---|
| TSMC | 66% | 69% | 68% | 71% | 72% | 72% |
| Samsung Foundry* | 9% | 8% | 9% | 8% | 7% | 7% |
| SMIC | 6% | 6% | 6% | 5% | 5% | 5% |
| UMC | 5% | 5% | 5% | 5% | 4% | 4% |
| GlobalFoundries | 5% | 5% | 4% | 4% | 4% | 4% |
| Others | 9% | 8% | 8% | 8% | 8% | 8% |
- 순수 파운드리 산업은 2025년 4분기에 전년 동기 대비 20% 성장했으며, 이에 따라 2025년 연간 매출은 전년 대비 26% 증가. 이러한 성장은 4/5nm 공정을 기반으로 한 AI GPU, ASIC, 가속기 수요의 지속적인 강세에 힘입은 결과
- TSMC는 스마트폰 및 PC용 N3 공정의 본격 양산, NVIDIA의 Blackwell GPU에 대한 N4 수요, 그리고 CoWoS의 지속적인 기여에 힘입어 72%의 점유율로 시장 지배력 유지
- Samsung은 7%의 시장 점유율로 2위 기록. 현재 SF2 공정의 수율 개선에 집중하는 한편, HBM4 로직 다이에 대한 수요 증가에 힘입어 SF4 공정에서도 긍정적인 성과를 보임
- SMIC는 2025년 4분기에도 분기 기준 최고 매출을 경신하며 5.3%의 시장 점유율 기록. 이는 ‘China-for-China’ 트렌드에 따른 내수 중심의 소비자 전자제품 수요 확대와 12인치 웨이퍼 생산능력 증설이 성장을 견인한 결과
- 2026년에는 선단 공정뿐 아니라 일부 8인치 공정에서도 가동률이 개선될 것으로 예상. 여기에 전반적인 웨이퍼 가격 상승이 더해지면서, 2026년 파운드리 매출 성장에 추가적인 긍정 요인으로 작용할 것으로 전망
*삼성은 자사 내부 로직 IC 사업을 위한 파운드리 서비스를 포함
전세계 반도체 순수 파운드리 점유율 (매출액 기준) (2025년 3분기)
| Brands | Q2 2024 | Q3 2024 | Q4 2024 | Q1 2025 | Q2 2025 | Q3 2025 |
|---|---|---|---|---|---|---|
| TSMC | 65% | 66% | 69% | 68% | 71% | 72% |
| Samsung Foundry* | 10% | 9% | 8% | 9% | 8% | 7% |
| SMIC | 6% | 6% | 6% | 6% | 5% | 5% |
| UMC | 6% | 5% | 5% | 5% | 5% | 4% |
| GlobalFoundries | 5% | 5% | 5% | 4% | 4% | 4% |
| Others | 9% | 9% | 8% | 8% | 8% | 8% |
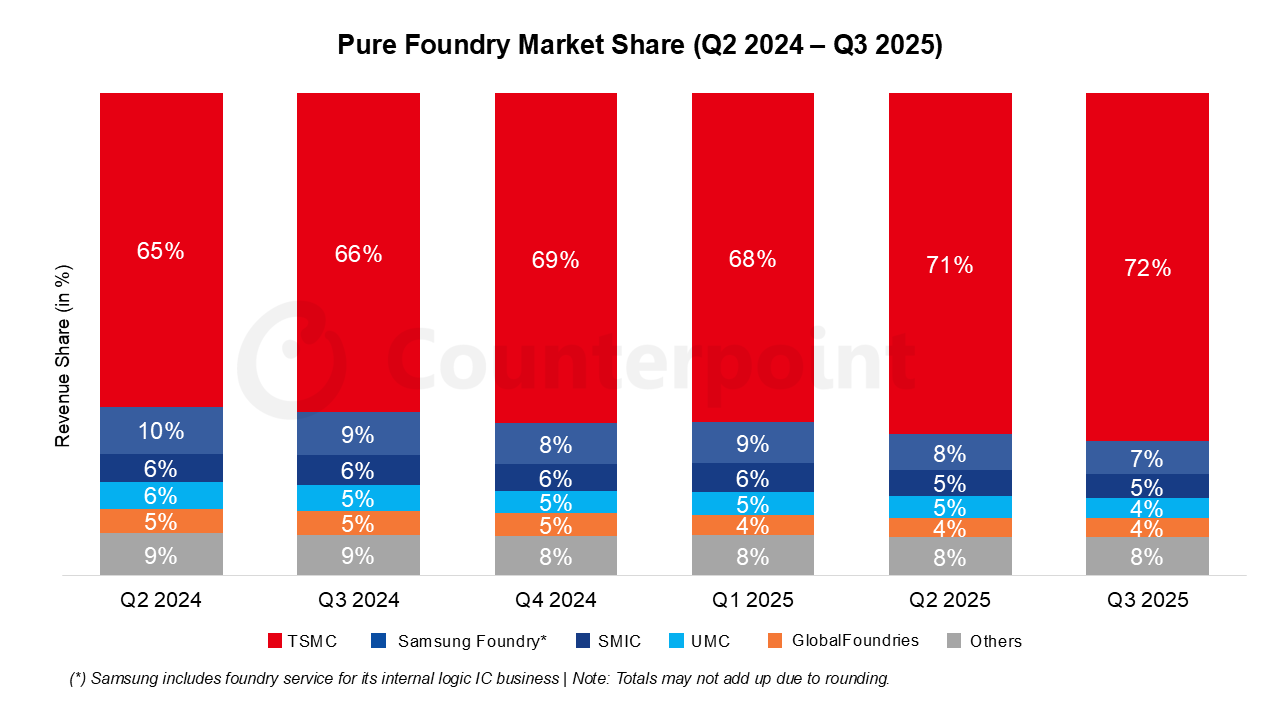
- 2025년 3분기 순수 파운드리 산업은 전년 동기 대비 29% 성장. AI 관련 수요 급증과 중국의 정책 지원이 주요 성장 동력
- TSMC는 3나노 공정 램프업 가속, AI GPU향 4/5나노 공정 가동률 호조, CoWoS 패키징 캐파 확대에 힘입어 순수 파운드리 시장의 72% 점유율 확보
- 삼성전자는 2위를 유지했으나, 선단 공정 수율 개선이 점진적으로 진행되면서 전분기 대비 점유율은 하락. 삼성 파운드리는 첨단 공정 경쟁력 회복을 위해 SF2(2나노) 공정 수율 개선에 집중
- SMIC는 2025년 3분기 사상 최대 실적을 기록하며 매출 기준 3위 차지. 가동률은 95.8%까지 상승
- 향후 전망으로는 주요 파운드리의 첨단 공정 가동률과 전체 웨이퍼 출하량이 2026년까지 지속 확대될 것으로 예상
*삼성은 자사 내부 로직 IC 사업을 위한 파운드리 서비스를 포함
전세계 반도체 순수 파운드리 점유율 (매출액 기준) (2025년 2분기)
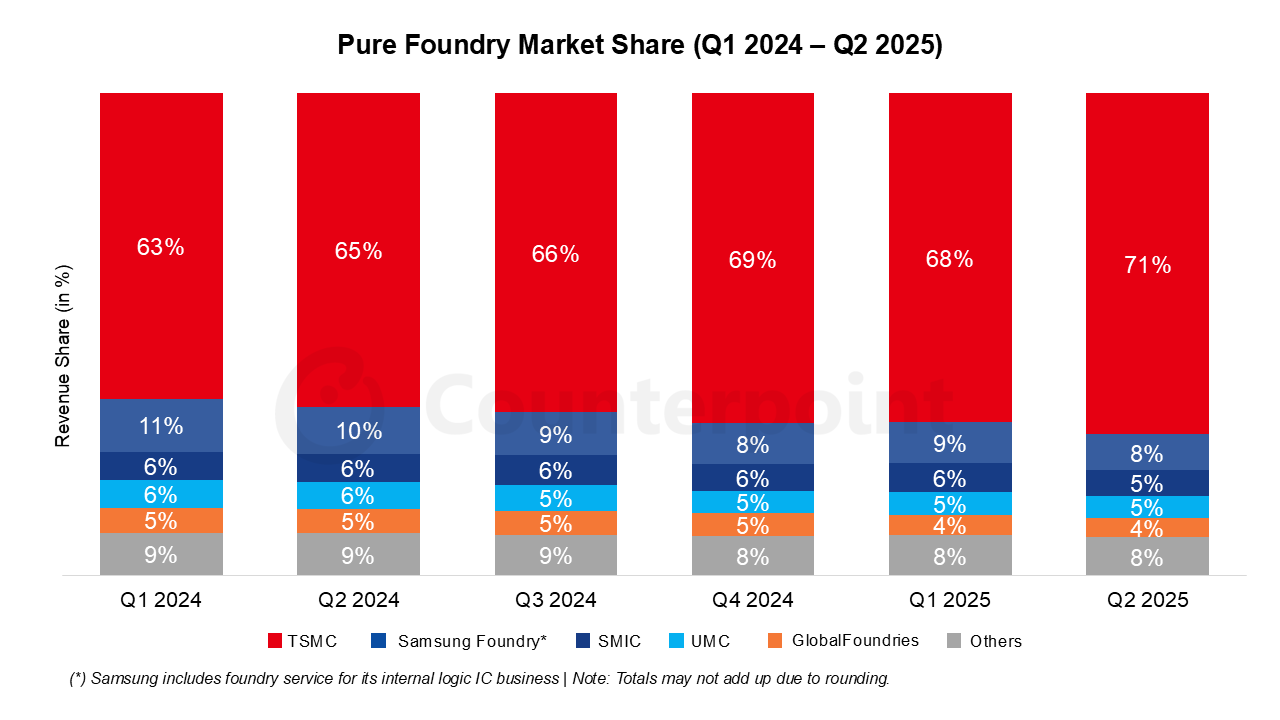
| Foundry Company | Q1 2024 | Q2 2024 | Q3 2024 | Q4 2024 | Q1 2025 | Q2 2025 |
| TSMC | 63% | 65% | 66% | 69% | 68% | 71% |
| Samsung Foundry* | 11% | 10% | 9% | 8% | 9% | 8% |
| SMIC | 6% | 6% | 6% | 6% | 6% | 5% |
| UMC | 6% | 6% | 5% | 5% | 5% | 5% |
| GlobalFoundries | 5% | 5% | 5% | 5% | 4% | 4% |
| Others | 9% | 9% | 9% | 8% | 8% | 8% |
- AI 수요 확대 및 중국의 보조금 정책에 힘입어 2025년 2분기 순수 파운드리 시장 매출액이 전년 동기 대비 33% 증가
- TSMC, 2025년 2분기 순수 파운드리 시장 점유율 71% 기록. 3나노 공정 양산 확대, AI GPU 수요에 따른 4/5나노 공정의 높은 가동률, CoWoS 확장 등의 영향
- 삼성전자, 스마트폰 및 기타 소비자 기기 회복세로 시장 점유율 2위 유지
- SMIC는 중국 정부의 보조금 정책으로 지속적인 수혜를 보고 있으며 더욱 고도화된 공정 노드로의 전환을 진행할 것으로 예상
- 2025년 하반기에는 첨단 공정 가동률과 전체 파운드리 업체들의 웨이퍼 출하량이 지속적으로 증가할 것으로 전망
*삼성은 자사 내부 로직 IC 사업을 위한 파운드리 서비스를 포함