- 2026년 상반기 폴더블 패널 출하량 전년 동기 대비 13% 감소
- 삼성디스플레이 점유율 13.5%p 상승한 66%로 공급사 1위 수성
- 2026년 연간 출하량 23% 성장 전망…하반기 71% 반등이 관건
- 2026~2030년 출하량 74% 추가 성장, CAGR 15% 전망
글로벌 시장조사기관 카운터포인트리서치의 분기별 폴더블 디스플레이 출하량 및 기술 보고서(Quarterly Foldable Display Shipment and Technology Report)에 따르면, 2026년 상반기 글로벌 폴더블 스마트폰 패널 출하량은 전년 동기 대비 13% 감소했다. 클램쉘(위아래로 접히는 조개껍데기형) 패널이 부진을 주도한 가운데, 북형(화면을 좌우로 펼치는 인폴드) 패널 출하량은 꾸준한 성장세를 이어갔다.
Enze Qi 카운터포인트리서치 책임연구원은 “전분기 대비 패턴이 상반기 전체 감소라는 단순 지표보다 더 의미 있다”며 “2026년 2분기 출하량은 삼성이 새로운 폴더블 스마트폰 출시를 위해 패널 조달을 크게 늘리면서 전분기 대비 85% 증가했지만, 2025년 2분기보다는 여전히 16% 낮은 수준으로 회복이 아직 전방위적이지 않음을 보여준다”고 밝혔다.
삼성디스플레이(SDC)의 2분기 출하량은 전년 동기 대비 6% 증가했고, 점유율은 13.5%포인트 상승한 66%를 기록했다. BOE의 출하량은 41% 감소했고, 점유율은 약 9%포인트 하락한 22%로 줄었다. 상반기 전체로 보면 삼성디스플레이 출하량은 전년 동기 대비 10% 증가, BOE는 31% 감소했다. 주요 스마트폰 브랜드의 출시 일정은 공급업체에 여전히 큰 변수로 작용하고 있다.
폴더블 스마트폰 패널 출하량 점유율
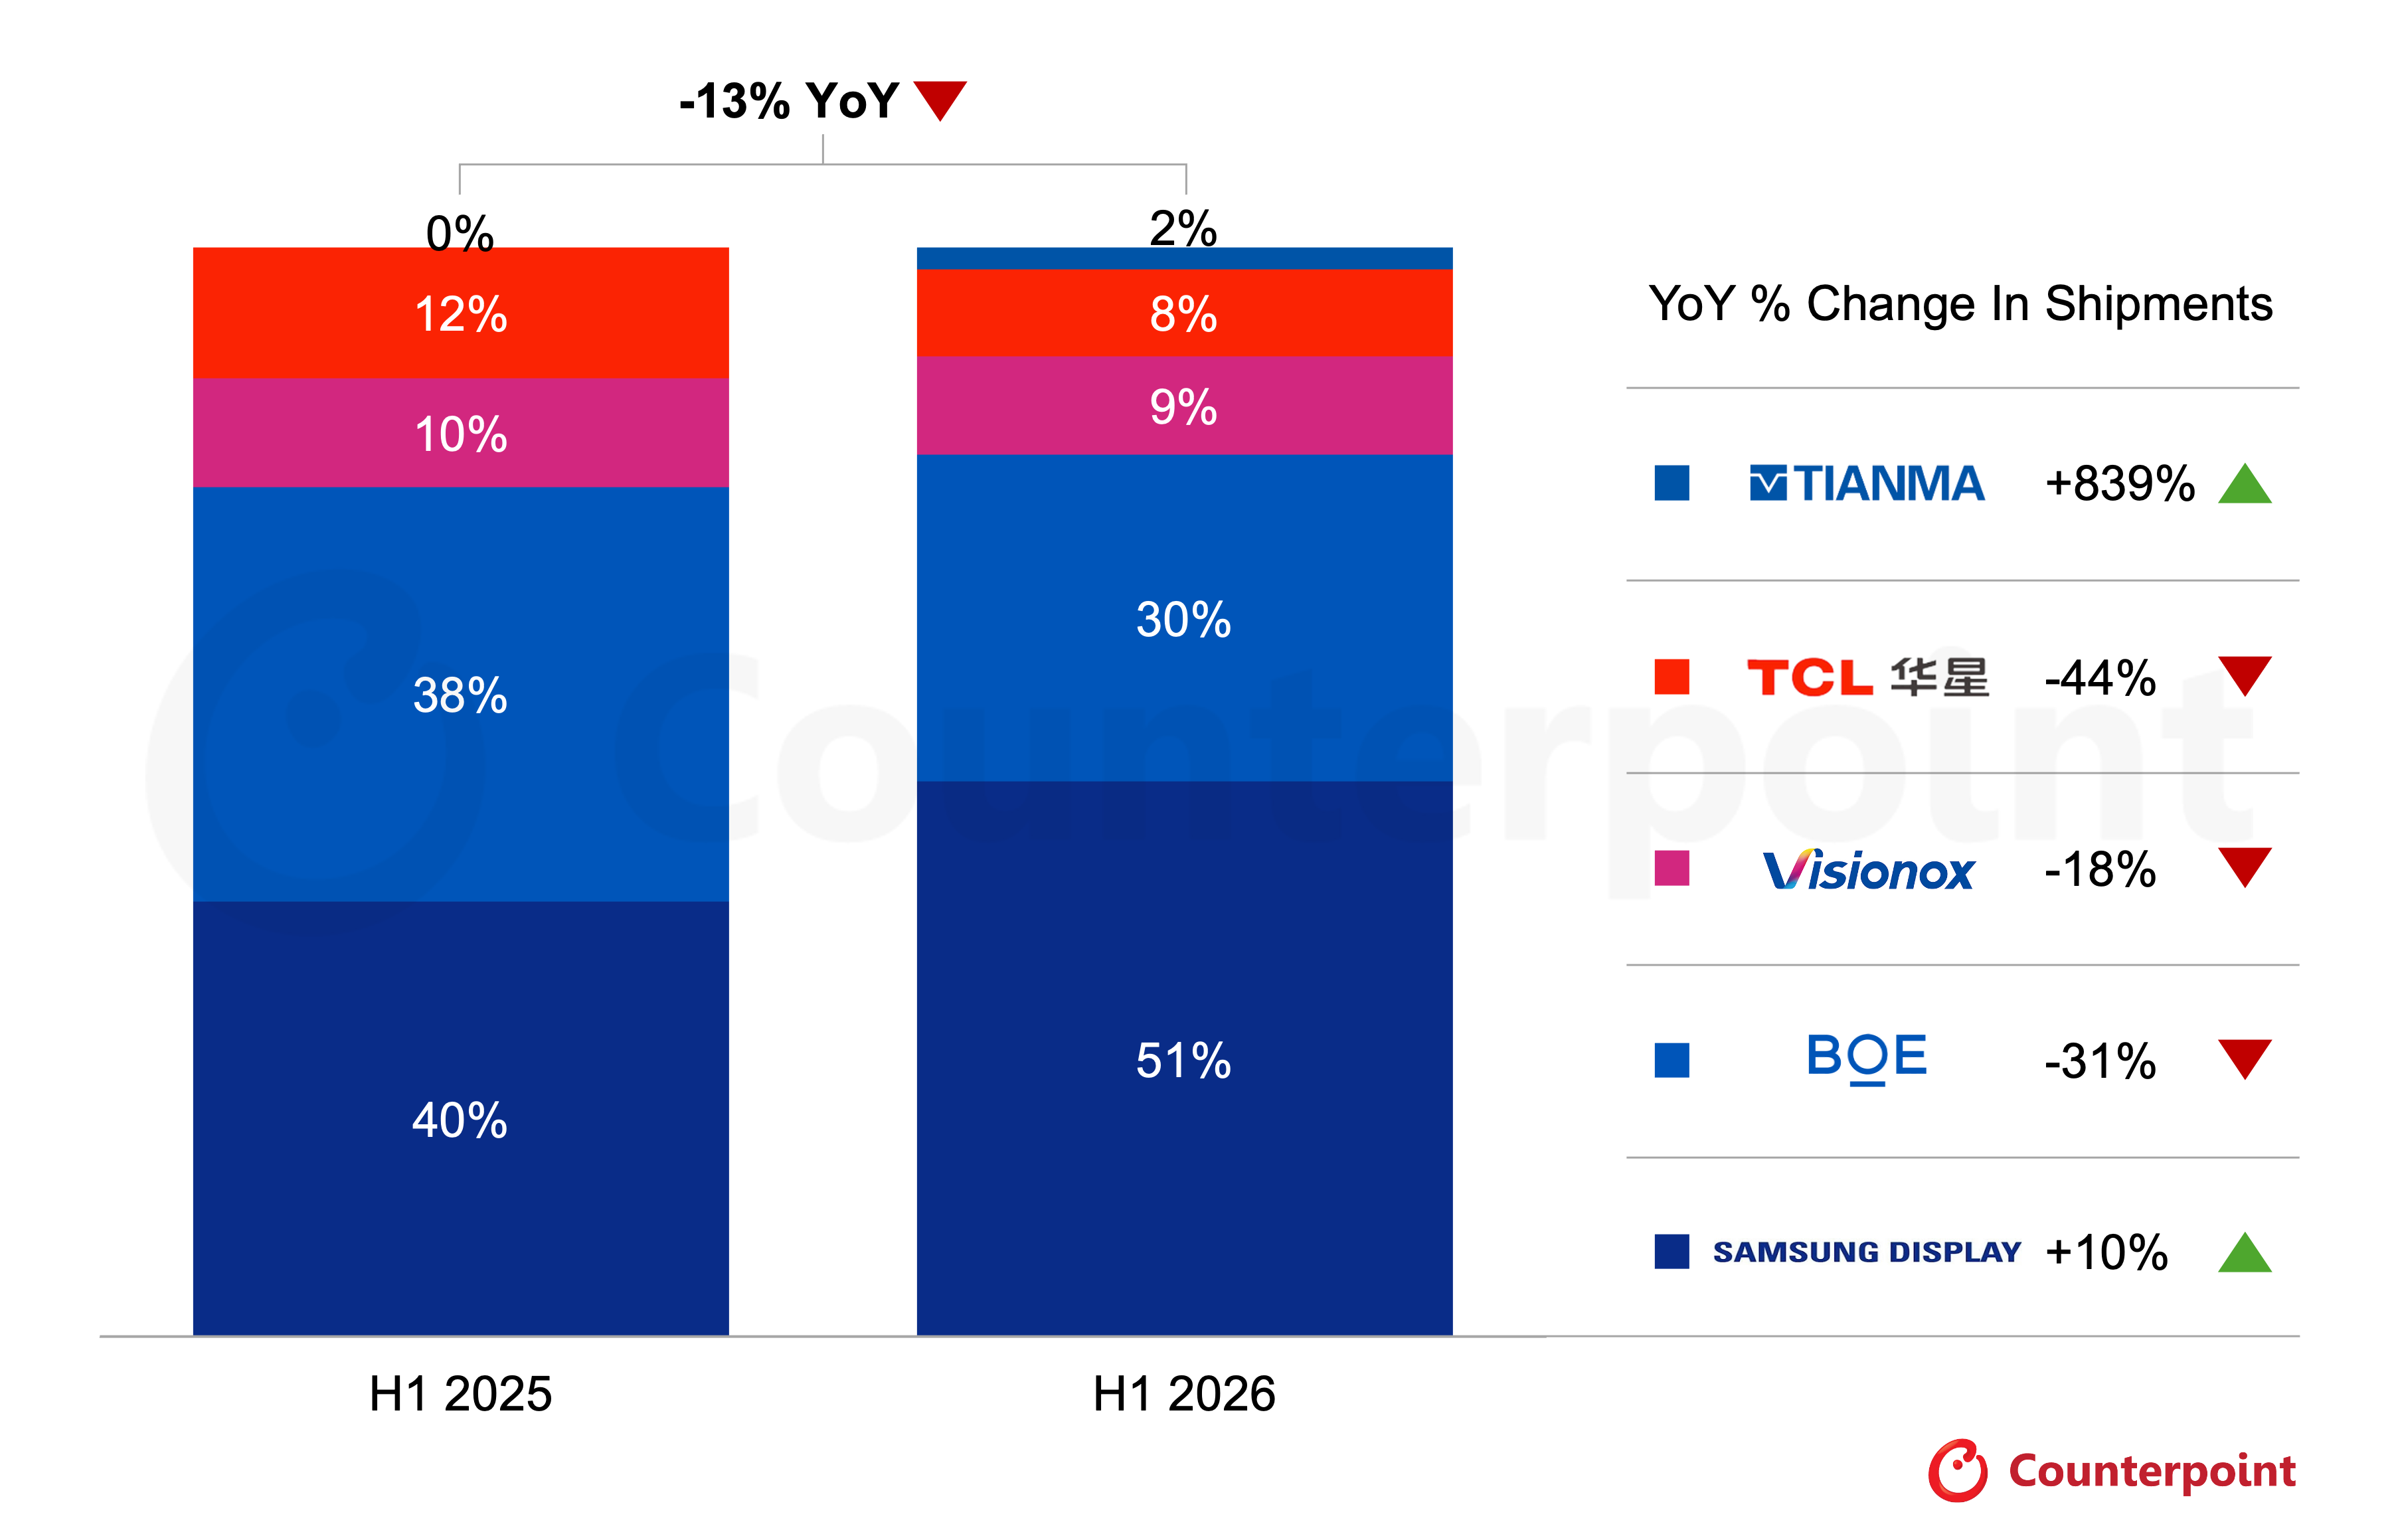
출처: 카운터포인트리서치 폴더블 패널 출하량 트래커 및 전망 (Foldable Panel Shipment Tracker & Forecast)
상반기 감소는 인폴드 수요가 아닌 클램쉘 패널에서 비롯됐다. 인폴드 출하량은 전년 동기 대비 35% 증가했고, 점유율은 50%에서 78%로 약 28%포인트 상승했다. 클램쉘 출하량은 62% 감소해 점유율이 약 27%포인트 하락한 21%로 줄었다. 2분기 기준 인폴드 패널은 전체 출하량의 약 80%를 차지하며, 북타입(book-type) 제품으로의 시장 전환이 가속화되고 있다.
2026년 반등, 하반기와 애플에 달렸다
2026년 폴더블 스마트폰 패널 연간 출하량은 2025년 대비 23% 성장할 것으로 전망된다. 하반기 출하량은 상반기 대비 53%, 전년 동기 대비 71% 증가해 연간 출하량의 61%를 차지할 것으로 예상된다.
애플은 2026년 출하량 반등의 핵심 변수로, 연간 출하량의 27%를 하반기에 전량 출하할 것으로 예상된다. 삼성의 출하량은 전년 대비 8% 증가해 33% 점유율로 1위를 유지하고, 화웨이 출하량은 6% 감소해 25% 점유율을 유지할 것으로 전망된다. 애플, 삼성, 화웨이 세 브랜드의 합산 점유율은 86%에 달할 것으로 보인다.
인폴드 패널 출하량은 2026년 전년 대비 107% 증가해 점유율이 약 33%포인트 상승한 81%를 기록할 것으로 전망된다. 클램쉘 출하량은 59% 감소해 점유율이 약 33%포인트 하락한 16%로 줄어들 것으로 예상된다. 멀티폴드 출하량은 14% 성장이 전망되지만, 점유율은 3% 수준에 그칠 것으로 보인다. 따라서 2026년 반등은 북타입 인폴드 제품에 집중될 전망이다.
2026년부터 2030년까지 폴더블 스마트폰 패널 출하량은 74% 성장할 것으로 전망되며, 이는 연평균성장률(CAGR) 약 15%에 해당한다. 성장은 점차 인폴드 및 멀티폴드 제품에 집중될 것으로 분석된다.
인폴드 패널 출하량은 2026년부터 2030년까지 79% 성장해 점유율이 81%에서 84%로 상승할 전망이다. 멀티폴드 출하량은 179% 증가해 점유율이 2.8%에서 4.5%로 오를 것으로 예상된다. 클램쉘 출하량은 27% 성장하지만, 점유율은 약 4%포인트 하락한 12%로 줄어들 것으로 전망된다.
애플 출하량은 하반기 진입 기준인 2026년 대비 2030년까지 167% 증가해 점유율이 약 15%포인트 상승한 42%에 달할 것으로 예상된다. 삼성 출하량은 27% 성장하지만 점유율은 24%로 하락하고, 화웨이는 3% 증가하지만 점유율은 15%로 줄어들 것으로 전망된다. 세 브랜드 합산 점유율은 약 5%포인트 하락한 81%로 예상된다.
2026년 상반기는 클램쉘 중심에서 인폴드 패널로의 구조적 전환을 뚜렷하게 보여준다. 전체 출하량은 전년 동기 대비 13% 감소했지만, 인폴드 출하량은 35% 증가하고 클램쉘 출하량은 62% 감소했다. 2분기는 1분기 대비 85% 개선됐으나, 전년 동기보다는 여전히 16% 낮은 수준으로 상반기 기준 회복은 여전히 고르지 않은 상태다.
연간 전망은 하반기 실행력에 달려 있으며, 출하량은 같은 기간 전년 대비 71% 증가할 것으로 예상된다. 애플과 삼성의 출시가 물량 확대를 뒷받침하며 2026년 시장을 23% 성장으로 이끌 것으로 전망된다. 2030년까지는 인폴드의 지속 성장과 멀티폴드의 빠른 확대를 중심으로 출하량이 추가로 74% 성장할 것으로 분석된다.
카운터포인트리서치는 기술 생태계 전반에 걸쳐 시장 데이터, 인사이트, 리포트 및 컨설팅 서비스를 제공하는 글로벌 산업 및 시장 조사 기관입니다. 반도체 제조사, 부품 공급업체, 소프트웨어 및 애플리케이션 개발자부터 통신 서비스 제공업체, 유통 채널, 투자자에 이르기까지 공급망 전반에 걸친 다양한 글로벌 고객에게 자문을 제공합니다.
경험이 풍부한 당사의 애널리스트 팀은 전 세계 주요 혁신 허브, 제조 클러스터, 주요 상업 중심지에 위치한 글로벌 오피스를 통해 고객을 지원하고 있습니다. 기업 내 최고경영진(C-suite)부터 전략, 시장 인텔리전스, 공급망, 연구개발(R&D), 제품 관리, 마케팅, 영업 등 다양한 부서와 지속적으로 소통하고 있습니다.
카운터포인트 주요 연구 분야: 인공지능(AI), 자동차, 클라우드, 커넥티비티, 소비자 가전, 디스플레이, eSIM, IoT(사물인터넷), 위치 기반 플랫폼, 거시경제, 제조, 네트워크 및 인프라, 반도체, 스마트폰 및 웨어러블 기기 등 공개된 시장 데이터, 인사이트 및 리포트를 확인하고, 애널리스트와의 소통을 원하시면 카운터포인트 라이브러리를 방문해 주세요.